Crise Econômica

Estados Unidos

Uma recessão não é decretada no dia em que começa: ela é confirmada meses depois, com dados. Enquanto isso, o que decide como uma família vai se sair não é adivinhar quando ela vai chegar, mas já ter um fundo de emergência e saber em que ordem priorizar os pagamentos se a renda for cortada. Aqui está o que dizem os órgãos econômicos oficiais, sem promessas nem conselhos de investimento.

Atualizado em 9 de setembro de 2026
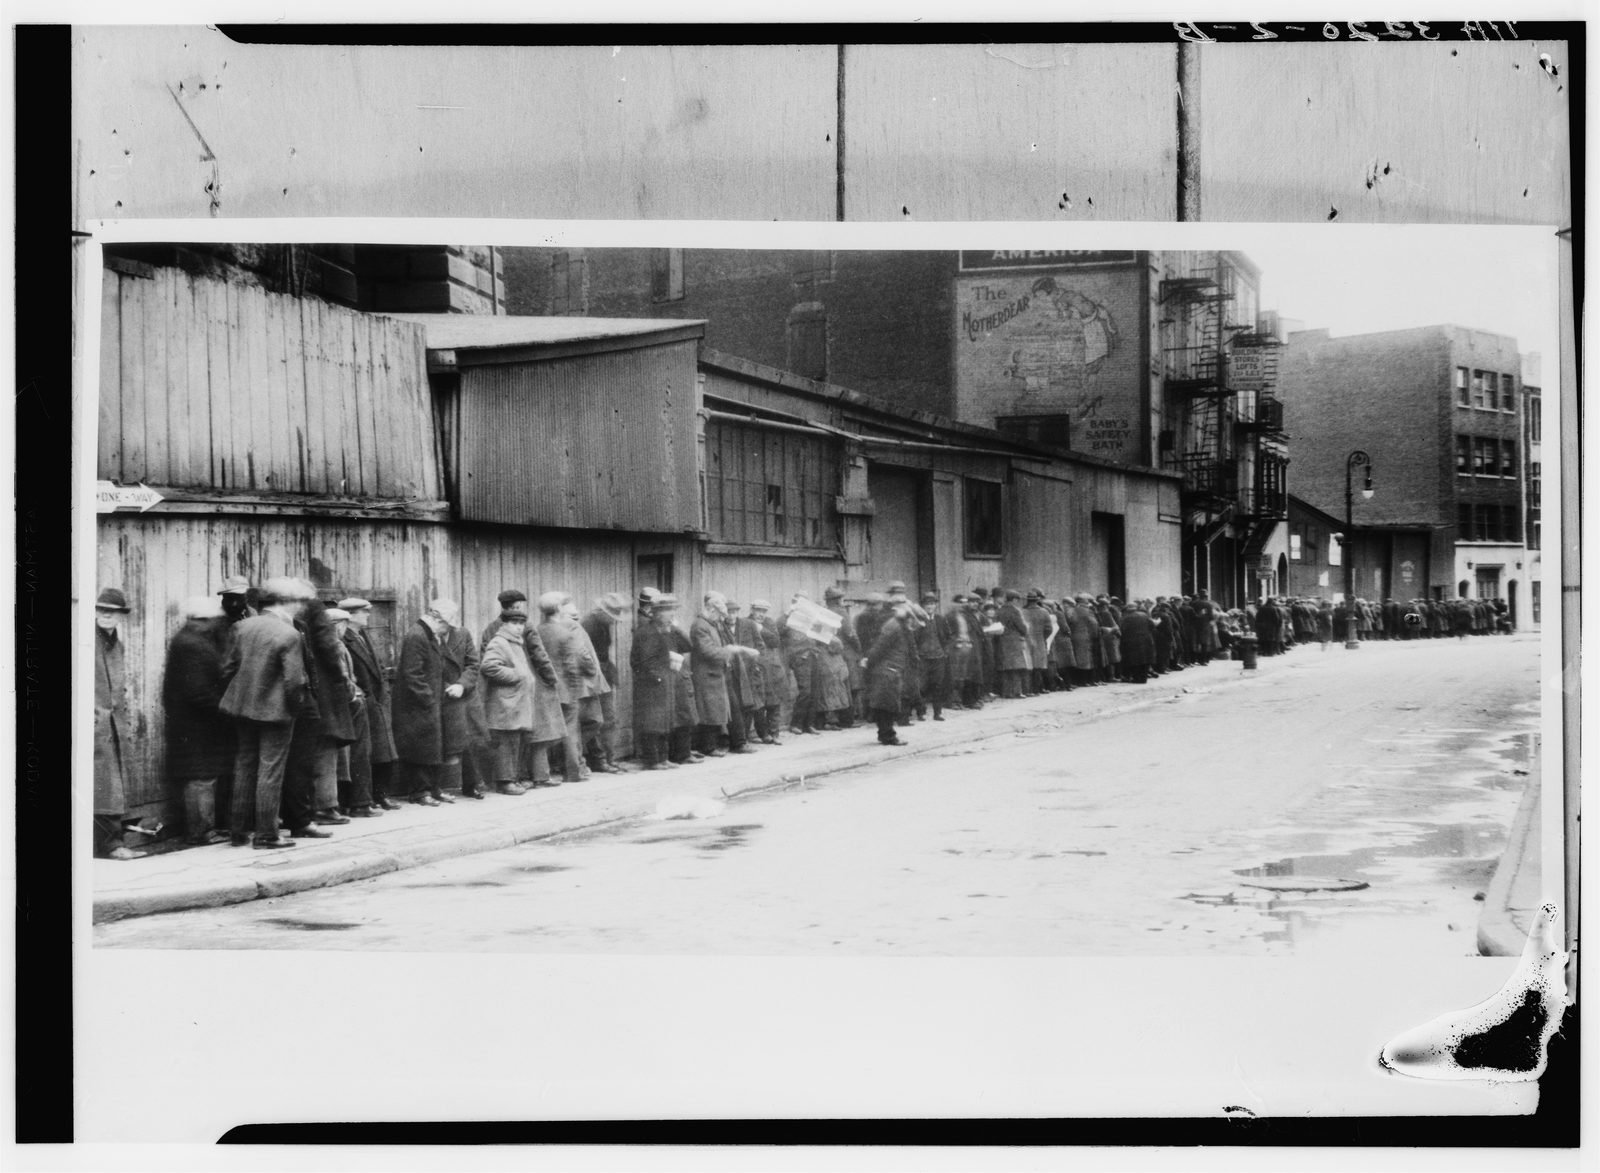
Fila de hombres esperando en un comedor social bajo el puente de Brooklyn durante la Gran Depresión.
Fila de hombres esperando en un comedor social bajo el puente de Brooklyn durante la Gran Depresión.Library of Congress, Prints & Photographs Division, FSA/OWI Collection · Sin restricciones conocidas (colección FSA/OWI)

Preparar-se antes de uma recessão

Antes da crise

O que é tecnicamente uma recessão. O NBER — a autoridade que data oficialmente as recessões nos Estados Unidos — a define como "um declínio significativo na atividade econômica, espalhado por toda a economia, que dura mais do que alguns poucos meses". Usa três critérios: profundidade, difusão e duração, avaliados com seis indicadores mensais, entre eles a renda pessoal real, o emprego não agrícola e a produção industrial.

O que é inflação, na definição oficial. O Departamento de Estatísticas do Trabalho dos Estados Unidos (BLS) a define como "o movimento geral e ascendente dos preços de bens e serviços em uma economia", medido pelo Índice de Preços ao Consumidor sobre uma cesta representativa. Não é que um único produto suba de preço: é que o nível geral de preços sobe de forma sustentada.

  • Não espere o anúncio oficial de uma recessão para se preparar: a confirmação sempre chega com meses de atraso.
  • Acompanhe indicadores simples da sua economia local: emprego, preços da cesta básica, câmbio, se o do seu país for volátil.
  • Desconfie de quem promete "antecipar" a próxima crise com certeza: nem os próprios economistas oficiais conseguem fazer isso em tempo real.
Fontes oficiais desta seção

Redução de gastos

Antes da crise

Quando a renda cai, a pergunta não é "como gasto menos", mas "o que eu pago primeiro". E aqui vale um aviso de entrada: não existe uma lista oficial obrigatória que ordene os pagamentos. O que os órgãos financeiros publicam é um critério, e é melhor que uma lista, porque se adapta ao seu caso.

1. O que você precisa para manter a moradia e os serviços
Aluguel ou financiamento da casa, IPTU se a casa é sua, e os serviços: gás, eletricidade, água, esgoto. É o primeiro bloco no guia do CFPB porque perder a moradia ou ficar sem serviços básicos torna tudo o mais muito mais caro e mais difícil de reverter.
2. O que você precisa para manter ou conseguir trabalho
Transporte e cuidado infantil. Parece secundário e não é: se você deixa de pagar o que permite que você vá trabalhar, o problema deixa de ser um mês ruim e passa a ser uma renda perdida.
3. Os seguros que você deve pagar
O seguro que protege você de uma perda maior continua sendo mais barato que a perda. Cancelar a apólice para economizar é o tipo de economia que cobra caro justo no pior momento.
4. Obrigações e dívidas
Obrigações determinadas por um juiz —pensão alimentícia, multas— e depois outros empréstimos e cartões. Ficam por último, e isso não significa ignorá-las: significa que, antes de deixar de pagá-las, há algo bem melhor a fazer, e está na próxima seção.
Fontes oficiais desta seção

Fundo de emergência

Antes da crise

Quanta fragilidade financeira existe de fato. O relatório mais recente do Federal Reserve sobre o bem-estar econômico das famílias (dados de 2025) constatou que 12% dos adultos nos Estados Unidos não conseguiriam cobrir um gasto imprevisto de US$ 400 por nenhum meio, e 37% não conseguiriam cobri-lo usando apenas dinheiro ou equivalente. Não é uma situação excepcional: é a realidade de uma parte considerável da população, mesmo numa economia grande e desenvolvida.

  • Comece com o que puder, mesmo que seja uma fração da meta: um fundo pequeno já muda o quanto uma família fica exposta a um gasto imprevisto.
  • Separe-o da conta do gasto do dia a dia para não mexer nele por hábito.
  • Trate-o como uma meta, não como um luxo: o número do Federal Reserve mostra que, sem ele, qualquer imprevisto de US$ 400 pode virar uma crise.
Fontes oficiais desta seção

Proteger a renda

Durante a crise
  • Peça para mudar a data de pagamento. O CFPB indica que se pode negociar uma nova data de vencimento para alinhá-la ao dia em que você de fato recebe sua renda. É grátis e às vezes resolve o problema por completo.
  • Ponha por escrito o que oferecerem. Um acordo verbal com um atendente que amanhã já não trabalha mais ali não existe.
  • Não peça um empréstimo caro para pagar um barato. É a forma mais rápida de transformar um mês difícil em um ano impossível.
  • Revise quais rendas você pode proteger: receba o que devem a você, cobre pendências e persiga esses pagamentos antes de mexer na poupança.
  • Converse em casa. Um corte que só uma pessoa conhece fracassa; um que a família entende, se sustenta.

Sobre o fundo de emergência, sem fórmulas mágicas. Circula muito o "três a seis meses de gastos", e vale dizer com honestidade que não encontramos isso assim no guia oficial do CFPB. O que esse órgão de fato diz é mais útil para quem está apertado: "a quantia de que você precisa depende da sua situação" e "mesmo uma quantia pequena pode dar alguma segurança financeira". O raciocínio de fundo: sem essa reserva, um gasto imprevisto de uma única vez "pode crescer significativamente mais que a conta original por causa dos juros e das taxas", porque obriga a se endividar. Comece pelo que você puder, mesmo que seja o equivalente a uma semana.

Fontes oficiais desta seção

Perda de emprego

Durante a crise

Diante da perda do emprego, a ordem importa. O Departamento de Proteção Financeira do Consumidor dos Estados Unidos (CFPB) recomenda esta ordem específica:

  1. Solicite o seguro-desemprego. Se você tiver acesso a algum, faça isso imediatamente: o trâmite costuma demorar, e cada dia de atraso é dinheiro que não chega.
  2. Garanta cobertura de saúde. Verifique as opções de continuidade do seu plano, do mercado público ou de programas de saúde disponíveis no seu país.
  3. Contate imediatamente o credor da sua moradia. Ou busque ajuda para o pagamento do aluguel. Esperar até estar inadimplente é o pior momento para começar essa conversa.
  4. Administre empréstimos estudantis ou outras dívidas com prazos. Muitos programas têm opções de pausa ou ajuste em caso de perda de emprego, mas é preciso solicitá-las.
  5. Priorize as contas contatando os credores antes de deixar de pagar. O CFPB é claro: "seus credores podem estar dispostos a negociar com você". Ser proativo evita encargos e protege seu histórico de crédito.
  6. Revise seus gastos e o relatório de crédito. Ajuste o que puder ser cortado e verifique se não há erros que piorem sua situação.

O emprego informal, o outro lado de uma crise deste tipo nas Américas. Segundo a OIT, o emprego informal representou 35,4% do emprego total no continente americano em 2024, com uma diferença enorme: 51,7% na América Latina e no Caribe contra 8,7% na América do Norte. No Brasil, o IBGE registrou em 2025 uma taxa de informalidade de 38,1% — 13,8 milhões de pessoas sem carteira assinada. Essa diferença importa porque quem trabalha sem contrato formal costuma ter menos acesso a seguro-desemprego e a crédito formal, justamente o que mais se precisa ao perder a renda.

Fontes oficiais desta seção

Inflação e poder de compra

Durante a crise

O que é exatamente. O Banco do México a define como "o aumento sustentado e generalizado dos preços dos bens e serviços de uma economia ao longo do tempo". As duas palavras que importam são sustentado e generalizado: o tomate subir de preço numa semana não é inflação; tudo subir, mês após mês, é. O mandato constitucional desse banco central é justamente preservar "o poder de compra da moeda nacional", que é a forma técnica de dizer que seu dinheiro continue comprando o mesmo.

Onde estamos. Segundo o Balanço Preliminar da CEPAL com dados até novembro de 2025, entre fevereiro e setembro de 2025 "a mediana da inflação da região se reduziu a aproximadamente a metade, chegando a 1,8%", pela queda dos preços internacionais de alimentos e energia e a normalização das cadeias logísticas. Cuidado ao interpretar esse número: é uma mediana entre países, não uma média nem o número do seu país. Consulte sempre o dado do seu banco central ou instituto de estatística.

O que funciona em casa quando os preços sobem
Trocar marcas por equivalentes mais baratos, comprar a granel o que não estraga, planejar o cardápio da semana antes de ir ao mercado —comprar sem lista é onde o dinheiro escorre— e comparar preços por unidade, não por embalagem. Nada disso é glamoroso e tudo isso funciona.
O que revisar nas contas
As assinaturas que se renovam sozinhas, os serviços contratados que você já não usa e as compras parceladas com juros altos. Na inflação, a dívida cara dói em dobro porque as parcelas continuam enquanto o poder de compra cai.
O que NÃO fazer
Estocar por pânico —encarece mais e às vezes estraga— e acreditar em quem oferece "proteger você da inflação" com um rendimento fixo alto. Esse último ponto tem seu próprio aviso na seção de desvalorização, e vale a pena ler.
Fontes oficiais desta seção

Desvalorização

Durante a crise

O Banco de la República da Colômbia explica por que isso ocorre: "geralmente acontece porque não há demanda pela moeda local ou há mais demanda do que oferta da moeda estrangeira". Traduzindo para a mesa da cozinha: é preciso mais dinheiro local para comprar o mesmo dólar, e tudo o que vem de fora —ou é fabricado com insumos de fora— sobe.

O que encarece primeiro
Os produtos importados, porque, segundo a mesma fonte, "perdem competitividade porque precisam ser vendidos a um preço maior". Eletrônicos, peças de reposição, medicamentos importados, insumos agrícolas e tudo o que use componentes de fora. O efeito não chega no mesmo dia: chega quando acaba o estoque comprado ao preço antigo.
A dívida em moeda estrangeira, que é a armadilha séria
O Banco de la República é claro: quem tem dívida em dólares "vai precisar obter mais recursos em moeda local para pagar o mesmo valor da dívida". Se sua renda é em moeda local e sua dívida é em dólares, uma desvalorização aumenta sua parcela sem que você tenha feito nada. Antes de se endividar numa moeda que você não ganha, essa é a pergunta que precisa ser feita.
Quem pode sair ganhando
Quem vende para o exterior ou recebe em moeda estrangeira: exportadores, turismo receptivo, serviços e trabalho remoto faturado lá fora. Não é consolo para a maioria, mas é uma pista real de para onde um negócio pequeno pode se reorientar.
Fontes oficiais desta seção

Crise no seu negócio

Durante a crise
  1. Olhe o calendário antes do resultado. Anote, semana a semana, quanto entra e quando, e quanto sai e quando. A maioria dos sustos aparece aqui e não na demonstração de resultados: você descobre que o problema não é vender mais, é receber antes.
  2. Receba mais rápido e pague mais devagar, nessa ordem. Reduza os prazos de recebimento, peça adiantamentos, ofereça um pequeno desconto para pagamento imediato e cobre os atrasados sem constrangimento. Do outro lado, renegocie prazos com fornecedores antes de falhar num pagamento: a mesma lógica do banco, a conversa antecipada vale mais que a desculpa posterior.
  3. Corte o que não gera receita, não o que a gera. É tentador cortar publicidade e equipe de vendas porque são gastos visíveis. Costuma ser justamente o contrário do que convém: corta-se o que não toca o cliente.
  4. Pare de financiar quem não paga. Um cliente que não paga não é um cliente, é um empréstimo que você não decidiu conceder. Em crise, essa carteira é a que afunda negócios saudáveis.
  5. Se for preciso fechar, feche de forma ordenada. É a parte que ninguém quer ler e a que mais problemas evita. A SBA descreve o fechamento formal: acordá-lo entre os sócios, se houver, apresentar a dissolução legal —não fazer isso deixa o dono exposto a "impostos e obrigações declaratórias que continuam"—, cancelar registros, alvarás, licenças e nomes comerciais, cumprir as obrigações trabalhistas, quitar impostos e conservar os registros. Fechar bem deixa a porta aberta para recomeçar; fechar fugindo deixa dívidas que perseguem por anos.

Uma nota honesta sobre o que não encontramos: procuramos um critério oficial que dissesse quando convém fechar em vez de continuar se endividando, e ele não existe. A SBA documenta como fechar, não em que momento. Essa decisão continua sendo sua, e vale tomá-la com um contador e com o fluxo de caixa na frente, não numa noite de insônia.

Fontes oficiais desta seção

Dinheiro e renda

Os documentos que você precisa proteger hoje
A recomendação oficial é guardar apólices de seguro, escrituras, registros de propriedade e demais papéis importantes em um lugar seguro fora de casa. Para isso, a FEMA publica o Emergency Financial First Aid Kit, organizado em quatro blocos: identificação do domicílio, documentação financeira e legal, informações médicas e contatos. Sua regra para o papel: caixa ou cofre à prova de fogo e água, caixa de segurança bancária, ou nas mãos de alguém de confiança. Para o digital: arquivos protegidos por senha em uma memória externa ou em armazenamento seguro fora de casa. E se você paga tudo online, imprima periodicamente os extratos das suas contas.
Um fundo de emergência, mesmo que pequeno
O CFPB evita fórmulas mágicas: "a quantia que você precisa depende da sua situação", mas "mesmo uma quantia pequena pode dar alguma segurança financeira". O argumento de fundo é o que importa: sem essa reserva, um gasto imprevisto único pode crescer muito mais que a fatura original por causa de juros e taxas, porque obriga a recorrer ao crédito.
Fontes oficiais desta seção

Plano familiar

Um plano familiar não é um documento bonito: é um punhado de combinados feitos hoje, quando todo mundo está tranquilo, para não ter que decidir com o coração acelerado e sem sinal no celular. Faz-se em uma conversa depois do almoço e cabe em uma folha colada na geladeira.

  1. Decidam onde vão se reunir, em dois lugares diferentes. Um perto de casa, para sair rápido, e outro fora do bairro, caso não seja possível voltar à área. Que todos saibam de cor, incluindo as crianças, e que não dependa de alguém ter o celular à mão.
  2. Nomeiem um contato fora da região. Uma pessoa em outra cidade para quem todos mandam mensagem quando podem. Essa pessoa reúne as informações e as repassa, para que ninguém precise sair procurando ninguém. Funciona porque as linhas locais saturam primeiro e porque uma mensagem passa onde uma ligação não passa.
  3. Distribuam responsabilidades com nome e sobrenome. Quem pega a mochila de emergência, quem corta o gás e a luz, quem acompanha a pessoa idosa ou com mobilidade reduzida, quem tira os animais de estimação. Uma tarefa sem dono é uma tarefa que ninguém faz.
  4. Guardem a lista em papel. Telefones da família, do contato de fora, do médico, da escola, do seguro e de emergência. Em papel, na mochila e na carteira. O celular sem bateria não tem agenda.
  5. Pratiquem uma vez. Um simulado de quinze minutos revela o que a conversa não revela: que a mochila estava enterrada no armário, que ninguém sabe onde fica o registro de gás, que a criança não lembra o ponto de encontro. Repitam pelo menos uma vez por ano e sempre que algo importante mudar em casa.
Fontes oficiais desta seção

Alimentação e água

Como armazenar a água para que sirva quando você precisar
O CDC pede recipientes de grau alimentício aprovados, com tampa que feche bem, de material rígido e inquebrável —nunca vidro— e com boca estreita para facilitar o despejo. Aviso expresso: não use embalagens que já contiveram produtos químicos tóxicos, como cloro ou pesticidas. E o que quase todo mundo esquece: a água guardada é trocada a cada 6 meses. Para desinfetar o recipiente antes de enchê-lo, use uma colher de chá de cloro doméstico sem perfume em um litro de água, espere 30 segundos e esvazie.
Que comida ter guardada
A Ready.gov recomenda vários dias de alimentos não perecíveis e dá a lista concreta: carnes, frutas e verduras enlatadas prontas para comer —e um abridor de latas—, barras de proteína ou de fruta, cereal seco ou granola, pasta de amendoim, fruta seca, sucos enlatados e leite pasteurizado de longa vida. A regra ao montar essa reserva é simples: comida que sua família realmente coma, que não precise de cozimento e que você possa revezar antes que vença.
  • Mantenha geladeira e freezer fechados: cada abertura desperdiça horas da reserva de frio.
  • Jogue fora todo alimento que tenha tocado água de enchente, mesmo que a embalagem pareça intacta. É instrução expressa da Ready.gov.
  • Tenha um abridor de latas manual. É o objeto mais esquecido e o que deixa a despensa inutilizável.
  • Se comprar água engarrafada, guarde-a lacrada em sua embalagem original, em um lugar fresco e escuro.
Fontes oficiais desta seção

Diversificar a renda

Adaptação e renda

A OIT define o pluriemprego de forma simples: "ocorre quando uma pessoa trabalha em mais de um emprego ao mesmo tempo". Na América Latina é uma realidade generalizada e muitas vezes não é ambição, é aritmética. A pergunta útil não é se vale a pena ter uma segunda fonte de renda, mas qual escolher para que ela não consuma você.

Comece pelo que você já sabe fazer
A segunda fonte de renda com mais chances de funcionar é a que usa uma habilidade que você já tem e um cliente que já conhece você. Aprender um ofício novo do zero enquanto sustenta um emprego é possível, mas é o caminho longo: deixe para quando a urgência tiver baixado.
Prefira o que não exige estoque
Serviços, reparos, aulas, cuidados, tarefas diversas. Se não der certo, você perde tempo, não capital. Esse detalhe é a diferença entre uma tentativa frustrada e uma dívida.
Diversifique de verdade, não na aparência
Duas rendas que dependem do mesmo setor caem juntas: se você trabalha com turismo e seu extra também depende do turismo, você não diversificou nada. Busque que a segunda fonte responda a uma demanda diferente da primeira.
Cuide do tempo e da saúde, que são o capital real
Um segundo trabalho que tira o seu sono acaba custando o primeiro. Defina um limite de horas por semana desde o início e revise com honestidade a cada mês.
Fontes oficiais desta seção

Oportunidades econômicas

Adaptação e renda
Tempo para começar: Semanas

Pequenos reparos domésticos sob encomenda

Quando o orçamento aperta, muitas pessoas consertam em vez de substituir. Encanamento simples, marcenaria, pintura e montagem costumam ter procura constante.

Investimento estimado: USD 50–500 Dificuldade: media Precisa de ferramentas
Tempo para começar: Dias

Venda de comida pronta em domicílio

Quando muitas famílias ficam sem cozinha, sem gás ou sem tempo, a comida pronta e barata vira um serviço básico do bairro.

Investimento estimado: USD 20–300 Dificuldade: baja De casa
Tempo para começar: Semanas

Conserto de eletrodomésticos

Quando repor custa demais ou falta estoque, consertar a geladeira, o ventilador ou a máquina volta a fazer sentido.

Investimento estimado: USD 50–500 Dificuldade: media De casa Precisa de ferramentas
Tempo para começar: Semanas

Captação de água de chuva e conserto de vazamentos

Onde a água é escassa ou racionada, captar a chuva do telhado e fechar vazamentos reduz a conta mês a mês. Cobra-se por instalação.

Investimento estimado: USD 100–900 Dificuldade: media Precisa de veículo Precisa de ferramentas
Tempo para começar: Dias

Vedação e isolamento térmico da casa

Vedar frestas de portas e janelas, colocar borrachas e isolar tetos mantém o calor e reduz o gasto com aquecimento.

Investimento estimado: USD 30–400 Dificuldade: baja Precisa de ferramentas
Tempo para começar: Semanas

Horta de quintal e venda de mudas

Quando o preço das verduras sobe, cresce o interesse em plantar em casa. Vender mudas prontas, substrato e orientação custa pouco e tem procura recorrente.

Investimento estimado: USD 10–200 Dificuldade: baja De casa
Tempo para começar: Dias

Documentos e apoio digital

Repor documentos molhados ou perdidos, preencher formulários on-line, digitalizar e imprimir. Muita gente não consegue sozinha e paga por ajuda.

Investimento estimado: USD 0–250 Dificuldade: baja De casa

As oportunidades são possibilidades, não garantias. O resultado depende da localização, da procura, da concorrência, do capital, das habilidades e das circunstâncias de cada pessoa.

Filtre as possibilidades de renda segundo a sua situação. Os resultados são pontos de partida para pesquisar na sua região, não recomendações personalizadas. O que posso fazer?

O que se pode vender

Adaptação e renda

Em uma recessão as pessoas não deixam de gastar: mudam no que gastam. Cai o que é aspiracional e o que pode ser adiado; sustenta-se o que evita um gasto maior, o que substitui algo mais caro e o que as pessoas precisam de qualquer jeito. Essa é a bússola para decidir o que oferecer.

O que evita um gasto maior
Conserto de eletrodomésticos, calçados, roupas e móveis; manutenção preventiva de carro, moto e bicicleta; reparo de vazamentos e goteiras; afiação de ferramentas e facas. O argumento de venda é aritmético e verificável: custa menos do que repor.
O que substitui algo mais caro
Comida preparada por porção em vez de restaurante; corte de cabelo a domicílio; aulas particulares em vez de curso; usados revisados em vez de novos; café e pão feitos em casa. Aqui não se compete pela qualidade máxima, e sim pela relação preço-resultado.
O que as pessoas precisam aconteça o que acontecer
Alimentos básicos, cuidado de crianças e de idosos, transporte, medicamentos, serviços de saúde, lavanderia, material escolar. São mercados que encolhem pouco porque não dá para adiá-los.
O que as pessoas vendem quando precisam de dinheiro
Se o que você quer é vender o que já tem e não montar um serviço: ferramentas que não usa, eletrônicos, bicicletas, móveis e eletrodomésticos em bom estado. Dica prática: venda primeiro o que deprecia rápido — eletrônicos — e guarde as ferramentas, que são justamente o que pode gerar renda para você.
Fontes oficiais desta seção

Negócios e autoemprego

Adaptação e renda

Vale partir de um dado para dimensionar do que estamos falando: segundo a OIT, a informalidade afeta quase metade da população ocupada da América Latina e do Caribe, cerca de 47%, com diferenças enormes entre países —menos de 30% no Uruguai e no Chile, mais de 70% na Bolívia e no Peru—. Para milhões de famílias da região, "procurar emprego" e "montar algo por conta própria" são a mesma frase. O que vem a seguir não é uma promessa de renda: é o mapa do que as pessoas efetivamente fazem quando passam por uma crise, com seus requisitos e riscos à vista.

Um negócio em recessão se julga por três coisas: quanto você precisa para começar, quanto tempo leva para receber e o que acontece se não der certo. O que vem a seguir está ordenado por investimento crescente, e tudo pode começar enquanto você mantém outro trabalho.

  1. Comece vendendo tempo e habilidade, não produto. Limpeza, cuidado de pessoas, tarefas, aulas particulares, consertos simples, jardinagem, lavagem de roupa. Não exigem estoque, então se não der certo você não perde capital: perde tempo. É a forma mais barata de descobrir se há demanda real na sua região antes de comprometer dinheiro.
  2. Cobre corretamente desde o primeiro cliente. Calcule seu preço somando material, transporte, horas e uma margem; não fixe copiando o vizinho. Cobre um sinal quando houver material envolvido e deixe o preço por escrito, mesmo que seja numa mensagem. A maioria dos autoempregos que fracassam não fracassa por falta de clientes, e sim por cobrar abaixo do custo real.
  3. Separe o dinheiro do negócio do dinheiro de casa. Desde o primeiro dia, mesmo que sejam apenas dois envelopes ou duas contas. Sem essa separação é impossível saber se o negócio está lucrando ou se você está gastando o capital de giro. O modelo de controle deste site serve exatamente para isso.
  4. Reinvista em ferramentas antes de reinvestir em imagem. Uma ferramenta amplia o que você pode cobrar; uma logo bonita não. Compre a ferramenta que permite aceitar o trabalho que hoje você precisa recusar, e faça isso com renda já gerada, não com dívida.
  5. Só então considere crescer ou pedir crédito. Quando já tiver clientes recorrentes e contas separadas, o crédito deixa de ser uma aposta e passa a ser uma ferramenta. Antes disso, endividar-se para começar transforma um mês ruim num problema de anos.
Se você perdeu o emprego há pouco
Antes de montar qualquer coisa, veja a seção de perda de emprego deste guia: há passos de ordem financeira que convém dar primeiro. O autoemprego feito no pânico e com o último dinheiro disponível tem prognóstico bem pior do que o mesmo autoemprego feito com um mês de colchão e as contas em ordem.
Se você mantém o emprego mas teme perdê-lo
É o melhor momento possível para começar algo pequeno em paralelo: você pode errar sem que a casa caia. Diversificar a renda enquanto ainda há uma estável é diferente — e muito mais seguro — do que improvisar quando ela já não existe mais.
Se você já tem um negócio e ele está apertado
A prioridade não é vender mais, e sim sustentar o fluxo de caixa: receber mais rápido, renegociar prazos antes de deixar de pagar, cortar o que não gera renda e não financiar clientes que não pagam. Um negócio lucrativo pode fechar por falta de liquidez.
Estados Unidos — empréstimos por desastre da SBA
Para áreas com declaração de desastre. O empréstimo por dano econômico (EIDL) é capital de giro para pequenos negócios e organizações sem fins lucrativos afetados; o de dano físico cobre perdas não cobertas pelo seguro. Teto combinado de 2 milhões de dólares, juros que não excedem 4% se você não conseguir crédito em outro lugar, prazo de até 30 anos e primeira parcela adiada em 12 meses. Também há linha para proprietários de imóvel residencial (até 500.000) e locatários por bens pessoais (até 100.000).
México — o que existe hoje, com honestidade
O FONDEN deixou de assumir compromissos em 1º de janeiro de 2021. O que opera hoje diante de emergências é o PAEAN, da Proteção Civil, e vale saber o que é e o que não é: entrega insumos de socorro —cestas básicas, água, cobertores, telhas, material de limpeza— quando a capacidade do estado é ultrapassada. Não é um fundo de reconstrução nem um crédito para o seu negócio. Para capital, será preciso buscar programas estaduais, municipais ou bancos de desenvolvimento, sempre verificando no site oficial: em torno desses programas circulam fraudes que usam seu nome.
Brasil — Pronampe para micro e pequena empresa
Linha de crédito para microempresas (faturamento anual até 360.000 reais) e pequenas empresas (de 360.000 a 4,8 milhões). O valor chega a até 60% do faturamento bruto do ano anterior para empresas com mais de um ano de operação, e até 50% para as novas. A taxa máxima é a SELIC mais até 6% ao ano.
Fontes oficiais desta seção

Recuperação econômica

Adaptação e renda

As recessões terminam, e vale saber como esse fim é declarado para não viver esperando um anúncio. O NBER, que é quem data oficialmente os ciclos nos Estados Unidos, marca o fim com o vale: o momento em que a atividade "chega a um ponto baixo e começa a subir novamente durante um período sustentado".

  1. Primeiro, reconstrua a reserva. Antes de recuperar o padrão de vida anterior, recupere o fundo de emergência. O CFPB explica o porquê com precisão: sem essa reserva, um gasto imprevisto "pode crescer significativamente mais que a conta original por causa dos juros e das taxas", porque obriga você a se endividar. Um fundo pequeno devolve algo que a renda não devolve: deixar de improvisar.
  2. Depois, ataque a dívida mais cara. Não a maior nem a mais antiga: a de maior juro, que é a que cresce sozinha enquanto você dorme. E se na crise você conseguiu uma prorrogação, verifique como ela ficou: muitas adiam sem perdoar, e vale saber exatamente quanto você deve.
  3. Conserve os hábitos que salvaram você. O cardápio planejado, a comparação de preços, as assinaturas canceladas, as contas separadas do negócio. Sustentá-los por mais um ano depois da crise é o que transforma o susto em patrimônio.
  4. Conserve também a segunda fonte de renda. A tentação ao melhorar é soltá-la e voltar a depender de uma só. Se você conseguir sustentá-la mesmo que em ritmo reduzido, a próxima crise vai encontrar você com duas pernas em vez de uma.
  5. E anote o que você aprendeu. O que doeu, o que salvou, o que você faria diferente. Soa sentimental e é puramente prático: daqui a uns anos você vai precisar exatamente dessa lista, e não vai se lembrar dela.
Fontes oficiais desta seção

Produtos e ferramentas

Produtos e ferramentas que podem ser úteis

Seleção orientativa para complementar a informação desta página. Não é uma loja nem uma recomendação de compra obrigatória.

Ainda não há produtos selecionados para esta seção.

Manuais e tutoriais

PDF · manual

Manual do que fazer: Crise Econômica

Guia completo em PDF para imprimir ou levar no telefone, com as medidas oficiais antes, durante e depois, e as fontes citadas.

Checklists e planilhas

XLSX · plantilla

Plantilla Excel: presupuesto familiar en crisis

Hoja de cálculo para ver ingresos, gastos fijos y recortes posibles mes a mes.

Em breve

Histórias de recuperação

Casos reais, publicados e verificáveis: cada um traz o link da fonte onde foi documentado. Aqui não há depoimentos inventados.

La Clínica de Ropa, Barranquilla (Colômbia) — deixar de vender ao público e virar fornecedora

Luz Myriam Céspedes montou uma oficina de consertos e costura em novembro de 2020, em plena crise. Teve que mudar de local para reduzir custos e perdeu sua clientela: "Tive que começar do zero com os clientes… passavam semanas sem entrar ninguém". O que mudou seu negócio foi entrar em um programa que lhe deu duas máquinas de costura e, sobretudo, a conectou como fornecedora de três empresas maiores.

O que aprender com isso: Vender ao público aos poucos é lento e desgastante. Tornar-se fornecedora de uma empresa que compra com regularidade muda a escala do negócio. Procure programas locais de encadeamento produtivo.

PNUD Colombia · 2023-07-27 · Así fue emprender después de pandemia

Hispanic Market Solution, Lawrence (Massachusetts) — quanto tempo leva de verdade uma recuperação

Eduardo Crespo viu as vendas de sua consultoria caírem e recorreu a dois programas públicos de apoio. A recuperação não foi rápida: as vendas começaram a se recuperar no segundo trimestre de 2022, quase dois anos depois do golpe. Em maio de 2023 foi nomeado pequeno negócio do ano em seu estado na categoria de proprietários de minorias.

O que aprender com isso: O crédito público não acelera as vendas: compra tempo para não fechar enquanto elas voltam. Planeje com esse horizonte —meses, não semanas— e não se meça contra uma recuperação imaginária de três meses.

SBA — Administración de Pequeños Negocios (EE. UU.) · Hispanic Heritage Month success story

Artigos relacionados

Três crises econômicas americanas e o que elas deixaram.

Grande Recessão, dezembro de 2007 a junho de 2009 — Estados Unidos
O NBER a data com precisão: 18 meses, "a mais longa desde a Segunda Guerra Mundial". O desemprego chegou a 10,2% em outubro de 2009, segundo o BLS, a taxa mais alta desde abril de 1983. A lição: crises que começam no sistema financeiro podem levar anos para se manifestar completamente no emprego, muito depois de as manchetes dizerem que "já passou".
Crise mexicana de 1994-1995, o "efeito tequila"
O PIB a preços constantes caiu 6,9% em 1995, segundo o Banco do México. A taxa de desemprego aberto urbano subiu de 3,7% em 1994 para 6,2% em 1995, segundo o INEGI. A lição: uma desvalorização pode se transformar numa recessão profunda em questão de meses, não de anos, quando atinge uma economia com dívida de curto prazo em moeda estrangeira.
Crise argentina, 2001-2002
Segundo o Banco Mundial, o PIB caiu 10,9% em 2002 — mais de 20% acumulados desde o pico de 1998. O desemprego urbano chegou a 22% em maio de 2002. A pobreza subiu de 37% em outubro de 2001 para cerca de 58% em outubro de 2002, e a indigência, de 6% para 28%. A lição: quando uma crise econômica se aprofunda, a deterioração social pode avançar mais rápido do que qualquer medida de recuperação, o que torna ainda mais importante ter uma reserva antes que ela comece.

Guias relacionados do site:

Fontes oficiais desta seção

Não espere acontecer

Baixe o checklist e monte hoje o plano familiar. Leva menos de uma hora e é o que mais muda o resultado.